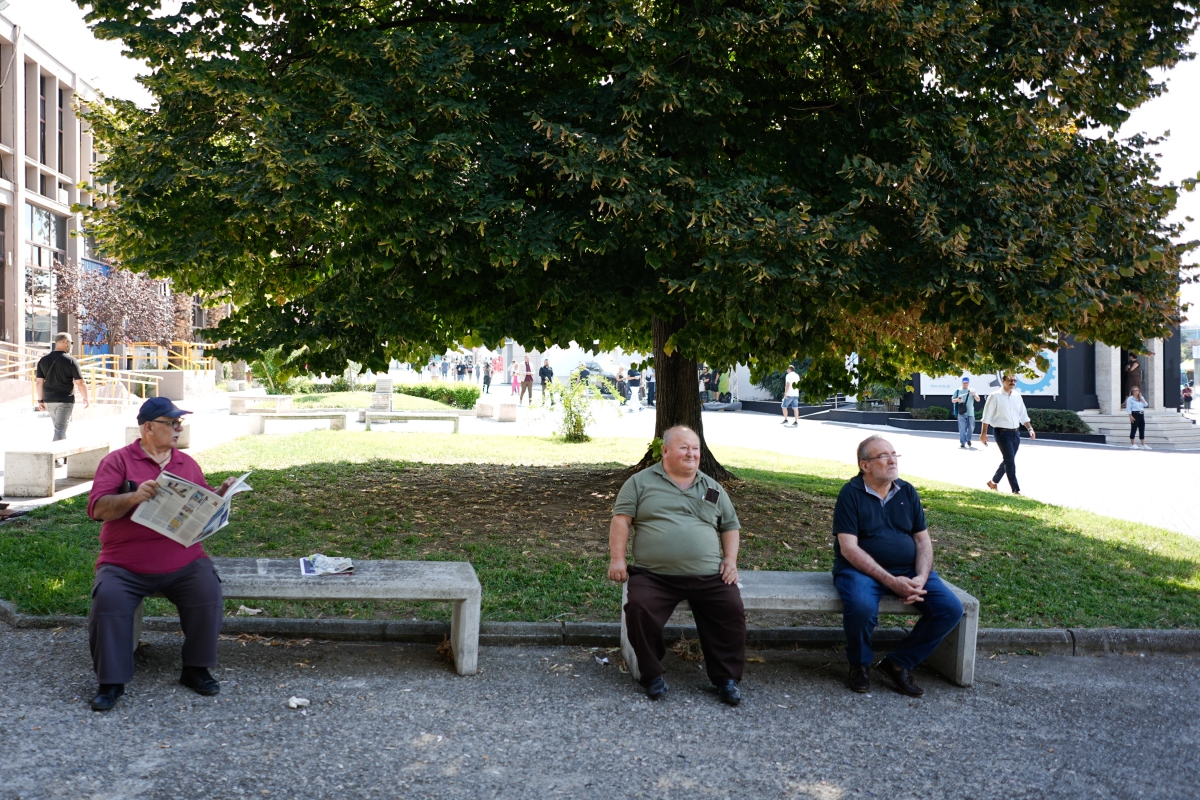
Περισσότερο χρόνο και σημαντική ευελιξία αποκτούν οι συνταξιούχοι του εξωτερικού που εξετάζουν το ενδεχόμενο να μεταφέρουν τη φορολογική τους κατοικία στην Ελλάδα, χάρη στις νέες ρυθμίσεις της Ανεξάρτητης Αρχής Δημοσίων Εσόδων.
Οι αλλαγές στο θεσμικό πλαίσιο διευρύνουν αισθητά τα χρονικά περιθώρια υποβολής των αιτήσεων, ενώ παράλληλα αποσυνδέουν την αρχική κατάθεση από την άμεση προσκόμιση του συνόλου των δικαιολογητικών, καθιστώντας τη διαδικασία υπαγωγής στο ειδικό φορολογικό καθεστώς του 7% αισθητά πιο προσβάσιμη.
Το ευνοϊκό αυτό καθεστώς προβλέπει αυτοτελή φορολόγηση με σταθερό συντελεστή 7% για το σύνολο των εισοδημάτων που αποκτούν στο εξωτερικό οι συνταξιούχοι οι οποίοι εγκαθίστανται στην Ελλάδα, με τη δυνατότητα διατήρησής του για διάστημα έως και 15 ετών. Η ελκυστικότητα του μέτρου αποτυπώνεται ήδη στους αριθμούς, καθώς έχουν συγκεντρωθεί περισσότερες από 1.700 αιτήσεις, εκ των οποίων περίπου 1.000 έχουν λάβει οριστική έγκριση.
Το κύριο κύμα ενδιαφέροντος προέρχεται από τη Βόρεια και τη Δυτική Ευρώπη, με έντονη παρουσία συνταξιούχων από το Ηνωμένο Βασίλειο, τη Γερμανία, τη Γαλλία, την Ολλανδία και τις σκανδιναβικές χώρες, ενώ σταθερά αυξανόμενη κινητικότητα καταγράφεται και από τις Ηνωμένες Πολιτείες.
Με τη νέα απόφαση της ΑΑΔΕ διαμορφώνεται ένα σαφές και διευρυμένο χρονοδιάγραμμα τριών σταδίων. Πρώτον, η προθεσμία υποβολής της αίτησης μετατίθεται από τις 31 Μαρτίου στις 31 Οκτωβρίου. Όσοι έχουν πραγματοποιήσει τη μεταφορά της φορολογικής τους κατοικίας έως τις 2 Ιουλίου διατηρούν τη δυνατότητα να αιτηθούν την υπαγωγή είτε για το τρέχον φορολογικό έτος είτε για το επόμενο, ενώ αν η μεταφορά ολοκληρωθεί μετά τις 2 Ιουλίου, η υπαγωγή ξεκινά υποχρεωτικά από το επόμενο έτος.
Δεύτερον, παρέχεται η δυνατότητα συμπλήρωσης του φακέλου έως τις 30 Νοεμβρίου, γεγονός που προστατεύει τους αιτούντες από τον κίνδυνο απώλειας ενός ολόκληρου φορολογικού έτους λόγω γραφειοκρατικών καθυστερήσεων στην έκδοση πιστοποιητικών από τη χώρα προέλευσης.
Τρίτον, ορίζεται ως καταληκτική ημερομηνία εξέτασης η τελευταία εργάσιμη ημέρα του Δεκεμβρίου, καθώς τα αρμόδια Κέντρα Φορολογικών Οφειλών και Διαχείρισης Εισοδήματος διαθέτουν περιθώριο 60 ημερών για την έκδοση της σχετικής απόφασης.
Όσον αφορά τις προϋποθέσεις υπαγωγής, το καθεστώς απευθύνεται σε όσους δεν ήταν φορολογικοί κάτοικοι Ελλάδας για τα πέντε από τα έξι έτη που προηγούνται της μεταφοράς τους. Παράλληλα, απαιτείται η χώρα προέλευσης να διατηρεί συμφωνία διοικητικής συνεργασίας με την Ελλάδα σε φορολογικά θέματα και να αποδεικνύεται επίσημα η καταβολή σύνταξης από την αλλοδαπή.
Στις περιπτώσεις που τα σχετικά παραστατικά βρίσκονται ήδη στη διάθεση της φορολογικής αρχής δεν απαιτείται επανυποβολή τους, ενώ σε διαφορετική περίπτωση προσκομίζονται πιστοποιητικά φορολογικής κατοικίας ή επίσημες φορολογικές δηλώσεις.
Ο συντελεστής 7% εφαρμόζεται αποκλειστικά στα εισοδήματα αλλοδαπής προέλευσης, με την επιφύλαξη των οριζόμενων στις Συμβάσεις Αποφυγής Διπλής Φορολογίας. Ο αναλογών φόρος καταβάλλεται εφάπαξ έως την τελευταία εργάσιμη ημέρα του Δεκεμβρίου, χωρίς δυνατότητα συμψηφισμού με άλλες οφειλές ή υπαγωγής σε ρύθμιση δόσεων, ενώ τυχόν φόρος που έχει ήδη καταβληθεί στο εξωτερικό δύναται υπό προϋποθέσεις να αφαιρεθεί.
Αντιθέτως, τα εισοδήματα που τυχόν αποκτώνται εντός της ελληνικής επικράτειας φορολογούνται με τις γενικές διατάξεις. Επισημαίνεται ότι η εμπρόθεσμη καταβολή του φόρου αποτελεί αυστηρό όρο, καθώς η εκπρόθεσμη εξόφληση συνεπάγεται την απώλεια του ευνοϊκού καθεστώτος και την επιστροφή στη φορολόγηση του παγκόσμιου εισοδήματος με τις γενικές διατάξεις.
Η διαδικασία υποβολής πραγματοποιείται ψηφιακά μέσω της πλατφόρμας myAADE και της εφαρμογής «Τα Αιτήματά μου», αλλά και ταχυδρομικά με συστημένη επιστολή ή courier προς το αρμόδιο ΚΕΦΟΔΕ. Παράλληλα, παρέχεται η δυνατότητα κατάθεσης με φυσική παρουσία κατόπιν ραντεβού, με υποστήριξη από τα myPoint, τις Υπηρεσίες Φορολογικής Εξυπηρέτησης και τις κατά τόπους ΔΟΥ.
Υπογραμμίζεται τέλος ότι οι νέες ρυθμίσεις ισχύουν άμεσα τόσο για τις νέες όσο και για τις ήδη εκκρεμείς αιτήσεις, καθώς και για τις πράξεις προσδιορισμού φόρου που αφορούν το φορολογικό έτος 2025.